
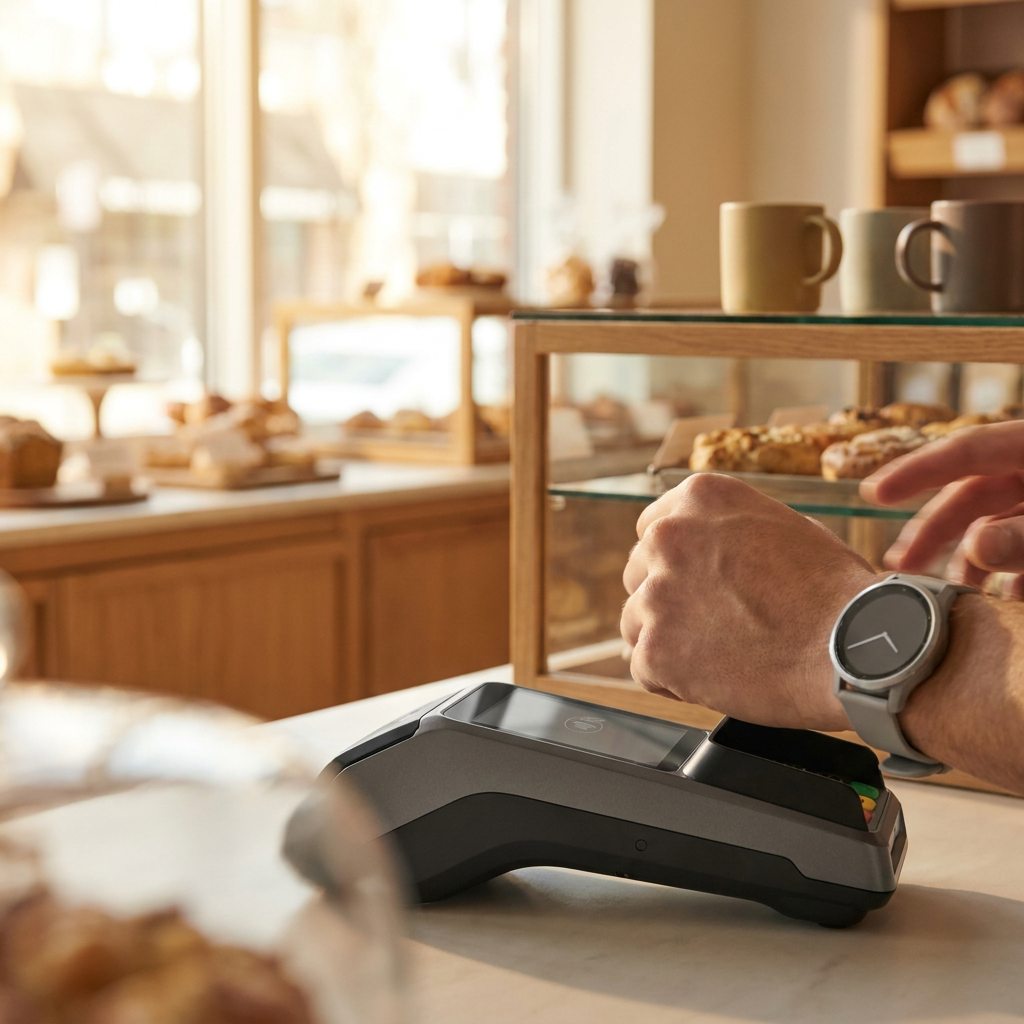
L’autre jour à la boulangerie, j’ai payé ma baguette en approchant ma montre du terminal. La boulangère m’a regardé genre « encore un », mais elle a rien dit. Et là je me suis rendu compte que ça faisait littéralement 6 mois que j’avais pas sorti ma carte bleue physique. Six mois. Ma vieille CB dort au fond du tiroir avec les tickets de caisse et les piles usagées.
Franchement, quand on regarde en arrière, c’est fou la vitesse à laquelle tout ça s’est mis en place. Il y a encore 4-5 ans, payer avec son téléphone c’était le truc du geek un peu relou qui bloquait la queue à Franprix. Maintenant c’est ma mère qui m’appelle pour savoir comment ajouter sa carte à son wallet parce que « c’est plus pratique quand j’ai pas mon sac ».
Le vrai virage à mon avis, c’est pas juste le sans-contact. Ça, ok, on avait déjà. Ce qui a changé la donne c’est la biométrie qui marche VRAIMENT. Genre le paiement validé par reconnaissance faciale ou empreinte sans avoir à taper un code, sans faille de sécurité apparente (enfin, celles qu’on nous dit). Les banques ont poussé le truc à fond en 2025 et là on récolte le résultat. Perso, taper un code PIN me paraît déjà presque vintage.
Ce qui me fascine par contre, c’est la montée des « agents » qui achètent à notre place. Google a lancé son délire de shopping agentique où en gros ton IA négocie, compare et déclenche l’achat toute seule quand le prix tombe au bon niveau. J’ai testé pour une paire de baskets, et l’agent a attendu 11 jours avant de valider, à un prix 23% plus bas que celui d’affichage initial. J’étais bluffé. Et un peu flippé aussi. Le même mécanisme se retrouve d’ailleurs sur pas mal de plateformes qui gèrent des micro-transactions, y compris dans le divertissement en ligne (une pote m’a parlé de Brutal Casino qui a mis en place un système de dépôt instantané via wallet biométrique, tout est expliqué sur ce site pour les curieux). Bref, l’idée que ce soit une machine qui décide QUAND payer, c’est nouveau, et j’ai pas fini de m’y faire.
Autre truc que j’aime pas mal : les paiements A2A, account-to-account. En gros ton compte parle directement au compte du marchand, sans passer par les rails Visa/Mastercard. C’est plus rapide, souvent moins cher pour le commerçant, et ça devrait finir par se traduire par des prix plus bas pour nous (bon, ça, j’y crois moyen, mais on peut espérer). Les grosses banques poussent fort dans ce sens, notamment sur les paiements pro entre entreprises où les frais sont juste indécents historiquement. D’ailleurs, on retrouve cette logique de transparence sur les frais et la confiance des utilisateurs dans d’autres secteurs : avant de s’engager financièrement quelque part, comme sur un casino en ligne bien noté, les gens lisent désormais systématiquement les retours d’autres utilisateurs avant de faire confiance à une plateforme.
Le truc c’est que tout ça se passe sans qu’on s’en rende vraiment compte. On paie, ça marche, on range son téléphone. Personne va lire les conditions générales de son wallet.
Mention spéciale aussi aux solutions de paiement fractionné qui sont devenues la norme un peu partout. Payer en 4x, en 10x, en 24x, avec ou sans frais, c’est proposé sur à peu près n’importe quoi maintenant. J’ai vu du BNPL sur une commande de sushis à 38 euros. À un moment il faut se calmer.
Ce qui m’intéresse le plus pour la suite, c’est de voir comment tout ça va se marier avec l’IA côté banques. Y’a des expérimentations partout, y compris en dehors de l’Europe — j’ai vu passer un truc au Maroc où l’IA est utilisée pour la santé, et c’est le même genre d’infrastructure qui va derrière les paiements intelligents. Les briques techniques circulent d’un secteur à l’autre à une vitesse folle.
Ma seule vraie inquiétude dans tout ce bazar, c’est ma grand-mère de 82 ans qui a mis 6 mois à comprendre le sans-contact. Là on parle d’agents autonomes et de biométrie faciale. J’ai peur qu’à un moment, y’ait une partie de la population qui décroche pour de bon. Et ça, aucune banque n’a l’air de vraiment vouloir en parler.